La teoría del rombo
Atila el rey de los tunos
La Teoría del Rombo pretende ilustrar de forma sencilla la masiva transferencia de recursos que se está produciendo en el mundo desarrollado desde las generaciones más jóvenes hacia las más provectas. En la base del rombo se sitúa el joven que, tras recibir su precario salario, se ve privado de él de manera prácticamente automática por una doble vía, alquiler y pensiones, que van a converger hacia una misma persona, situada en el vértice superior, que reúne a la vez la condición de casero y pensionista.
Lo primero que debe advertirse es que este artículo tiene por objeto describir una realidad, no abrir un conflicto intergeneracional a base de reproches. Ningún individuo es responsable de esta situación, sus causas se remontan a fuerzas más grandes e incontrolables. Los políticos toman las medidas que satisfacen las necesidades de la mayoría de sus votantes, en eso consiste la democracia. Si la mayoría electoral pertenece a una generación, tratarán de garantizar sus derechos por inclinación natural. Al actual estado de sumisión sistemática no hemos llegado siguiendo un malicioso y genial plan preconcebido. En España no hay ni esa inteligencia ni esa visión a largo plazo.
Cuando la generación del baby boom accedió al mercado de trabajo, había muchos trabajadores y muy pocos jubilados. Esa composición demográfica invitó a instituir un sistema de pensiones de reparto: los trabajadores de ahora pagan las pensiones de ahora. Explicado para párvulos, si por cada pensionista hay 5 cotizantes y queremos pagar una prestación por valor de 10, cada trabajador tendrá que poner 2. El problema es que para que el sistema sea “justo” en el tiempo hace falta que entren contribuyentes en la misma proporción de manera continuada: para que los 5 cotizantes iniciales reciban la misma prestación, suponiendo el mismo esfuerzo para la generación posterior, es necesario que por cada uno de ellos entren 5 personas nuevas. Los baby boomers, en cambio, decidieron no tener hijos. En consecuencia, décadas más tarde, hay 2 cotizantes por pensionista y, para mantener el mismo valor 10 de prestación, a cada uno de ellos le corresponde un valor 5. Asumimos que el valor de la prestación no se puede reducir, porque aquel que lo intente perderá las elecciones. Por lo tanto, a los trabajadores actuales les toca pagar el doble.
En esos mismos años, finales de los 70 y principios de los 80, las viviendas en España mantenían un precio acorde al de los salarios. Una generación entera alcanzó la condición propietaria lo que, unido a la presente escasez artificial de hogares, permite revalorizar su patrimonio y obtener unos elevados ingresos por medio del alquiler. El drama de los millennials tiene como reverso unos pingües retornos para los mayores. Un carnicero que compró, fruto de su trabajo (nadie duda de que los baby boomers se esforzaron profesionalmente, sin atisbo de ironía), una vivienda en el barrio de Prosperidad en los años 80 (con un único salario) hoy alquila cada una de las tres habitaciones a un consultor (con doble grado, máster e idiomas) por un precio equivalente, en términos reales, al total de su hipoteca de aquel momento. Yo no me quejaría.
Por esta doble vía, renta e impuestos, se está produciendo un trasvase de capital intergeneracional sin precedentes. Para darse cuenta de esto no hace falta un análisis sofisticado a partir de big data y econometría. Basta con tener ojos en la cara y un poco de sentido común. Pero eso no quiere decir que las tesis expuestas estén reñidas con los datos, todo lo contrario. Lo comprobamos con algunas estadísticas seleccionadas de manera asistemática.
En primer lugar, los salarios reales llevan estancados en España la friolera de 30 años:
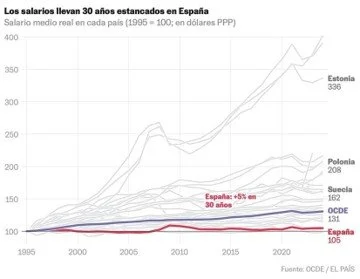
Su crecimiento real -descontada inflación- es tan solo del 5% en tres décadas. No obstante, si se tiene en cuenta que los tramos del IRPF no se han deflactado, el salario neto es inferior al de entonces. ¿Qué ha pasado mientras tanto con los dos vértices centrales del rombo, vivienda y pensiones?
Respecto a la vivienda en España, solo en la última década los precios han subido un 30% más que los salarios (nótese que, aunque el fenómeno es internacional, el caso de España es especialmente agudo):
Como consecuencia de ello, el porcentaje de hogares menores de 35 años con vivienda en propiedad se ha desplomado en 10 años desde el entorno del 70% al 30%:
Hace unos días el diario El Mundo publicó una gráfica que contraponía el porcentaje de jubilados con un inmueble adicional su vivienda habitual y el de menores de 35 años con una vivienda en propiedad:
Derivado de ello hay una generación propietaria y otra inquilina, una que paga la renta y otra que la recibe. En esta gráfica de El Diario, se aprecia con bastante claridad:
Las pensiones, por su parte, tampoco parecen haberse percatado de que los salarios llevan un cuarto de siglo sin crecer y continúan su escalada imparable en términos reales (no debe confundirse este dato, el de la pensión media real, con el gasto absoluto en pensiones, donde el disparate es escalofriante).
Eso produce que un porcentaje cada vez mayor del gasto público se concentra en las pensiones (con lo que deja de destinarse a otras partidas):
Por si eso fuera poco, ni siquiera se está produciendo una devolución de lo previamente aportado. Ya se advirtió de que los actuales pensionistas se beneficiaron de unas menores cotizaciones, debido a que durante su periodo contributivo la proporción entre contribuyentes y jubilados era muy favorable. El Confidencial publicó recientemente un artículo en el que exponía que, de acuerdo con un estudio de Fedea, los hombres reciben, ajustado a la inflación, una pensión de jubilación que supera en 50.000 euros las cotizaciones realizadas a lo largo de toda su carrera laboral; en el caso de las mujeres, la cifra asciende hasta los 103.000 euros.
Es decir, existe una generación que, además de ser dueña de su propia casa, lo es también de la que sería la tuya y, pese a ello, le tienes que pagar, entre menos personas, una pensión que excede lo que ha cotizado.
Esta situación no tiene culpables directos. Muchos de los baby boomers comparten el diagnóstico y empatizan con los jóvenes que, a pesar de seguir un camino en la vida similar al de sus padres o abuelos, no pueden independizarse. También los hay, por el contrario, que piensan que todas las gráficas anteriores se reducen a que la chavalería de ahora paga entre tres personas un usuario de una plataforma de streaming o se hace una escapada a Budapest en una aerolínea low cost en el puente de la Constitución.
Esta dinámica solo se puede revertir cuando la juventud adquiera conciencia de clase, cuando se dé cuenta de que el burgués y el obrero jóvenes pueden llegar a tener más en común, en su precariedad, que un obrero y un burgués propietarios de varias viviendas y con derecho a una pensión en desproporción completa respecto a los salarios y a lo cotizado.
Quién nos iba a decir que Marx se equivocaba. Después de la revolución no vino la dictadura del proletariado, sino la del pensionista propietario, quien, dueño de los medios de vida, succiona la plusvalía del joven trabajador.
¡Jóvenes de todos los países, uníos!